الأخبار والمعلومات
مجموعة كاملة من معدات مركبات البناء
رمل قطط ممتاز قائم على الورق
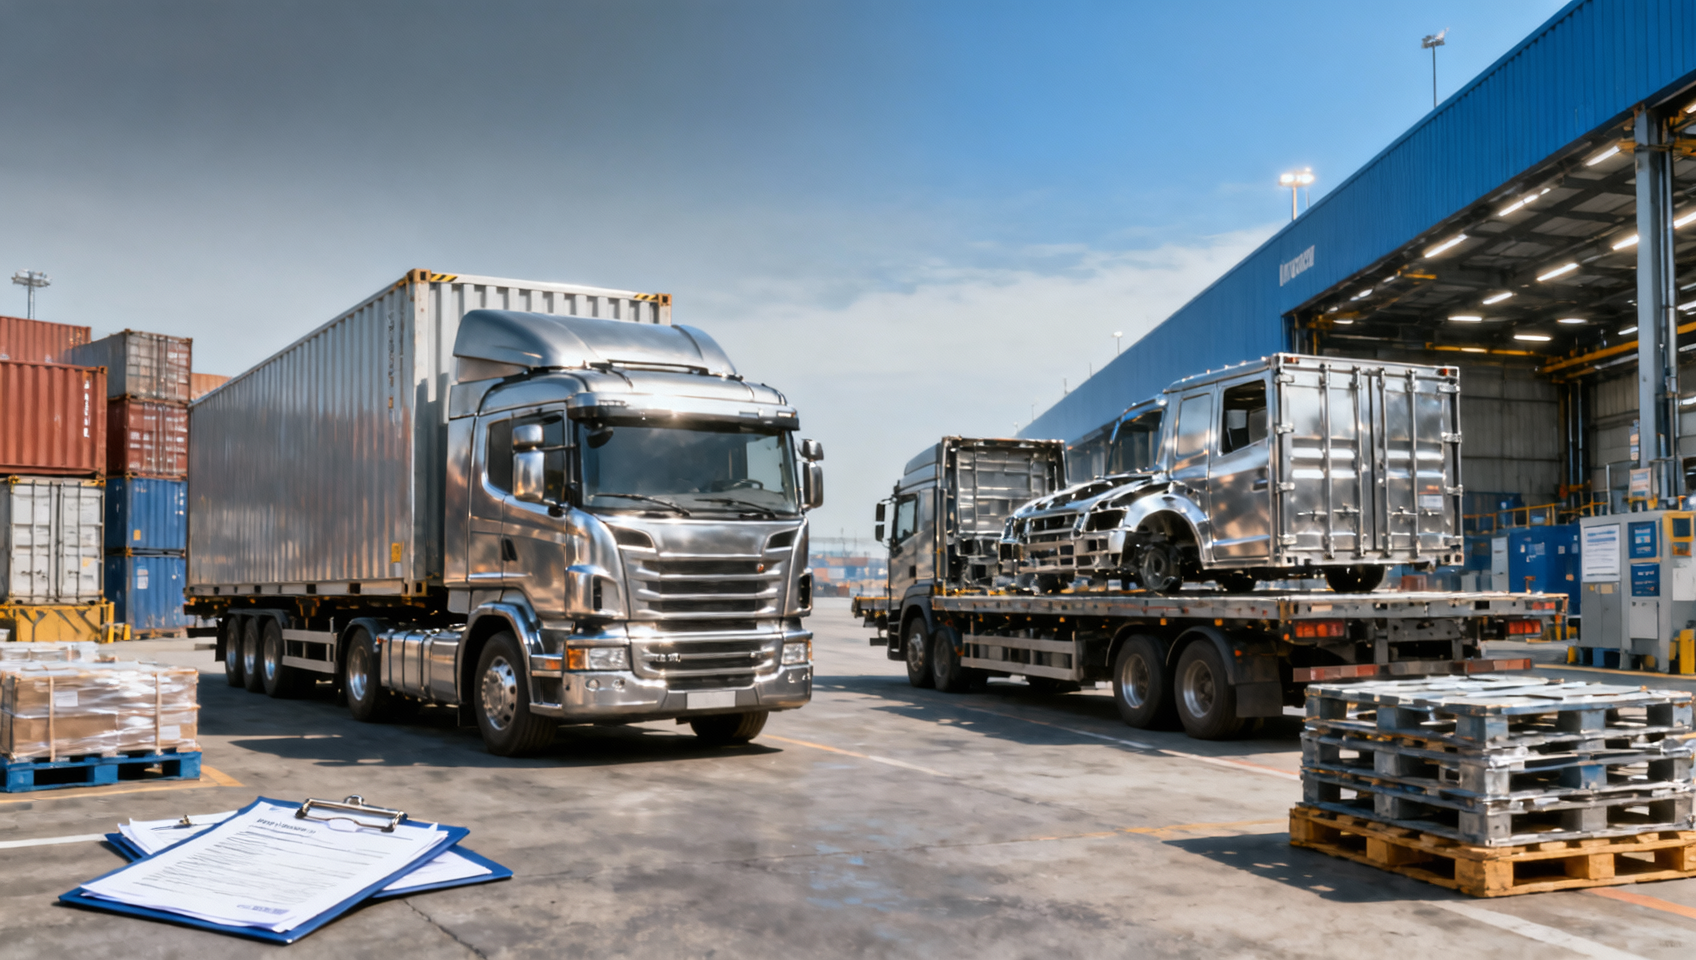
في 4 يونيو 2026، انتقل تغيير في القواعد التجارية في كندا من مرحلة التحقيق إلى قرار نهائي صادر عن وكالة خدمات الحدود الكندية (CBSA) بشأن هياكل الشاحنات ذات المنشأ الصيني، مما وضع تبعات رسوم مكافحة الإغراق والرسوم التعويضية في بؤرة الاهتمام الفوري للمستوردين والموزعين والمصدرين ومقدمي خدمات سلسلة التوريد الذين يتعاملون مع منتجات الهياكل المركبة والمكونات ذات الصلة. وبالنسبة للقطاع، لا تتمثل المسألة الرئيسية في مستوى التعرفة المعلن فحسب، بل أيضًا في كيفية تأثير ارتفاع التكاليف الواصلة والامتثال الجمركي وتوقيت التوريد الآن في قرارات الشراء وتخطيط التسليم قبل المرحلة التالية من الحكم.
ما الذي يؤكده الحكم الكندي في هذه المرحلة
وفقًا للمعلومات المقدمة، أصدرت وكالة خدمات الحدود الكندية (CBSA) نتائجها النهائية بشأن مكافحة الإغراق والدعم في 4 يونيو 2026 فيما يتعلق بهياكل الشاحنات ذات المنشأ الصيني. ويشير الملخص إلى أن شركة Qingdao CIMC حصلت على معدل رسوم مكافحة إغراق قدره 119.4%، في حين يخضع المصدرون الصينيون الآخرون لمعدل عقابي موحد قدره 257.1%.
وتفيد المعلومات نفسها أيضًا بأنه من المتوقع أن تصدر محكمة التجارة الدولية الكندية (CITT) قرارها النهائي بشأن الضرر بحلول 3 يوليو. ولذلك يجمع التطور الحالي بين حكم نهائي مؤكد من CBSA وقرار معلّق من CITT بشأن الضرر الواقع على القطاع.
أين يُرجّح أن يظهر الضغط أولًا
يواجه موزعو الهياكل المستوردة إعادة احتساب فورية للتكاليف الواصلة
من منظور القطاع، قد يكون الموزعون في الخارج الذين يتعاملون مع منتجات هياكل الشاحنات الصينية أو مكونات الهيكل العلوي من أوائل من يشعرون بالأثر، لأن التعرض للرسوم يؤثر مباشرة في احتساب تكاليف الاستيراد. وما يستحق اهتمامًا أدق هو ما إذا كانت التسعير واستلام المخزون وتنفيذ العقود تحتاج الآن إلى إعادة تقييم في ظل عبء جمركي أعلى بكثير.
يُظهر التحليل أن على هذه الشركات إيلاء اهتمام أكبر للإقرارات الجمركية وتحديد الموردين واتساق مستندات الشحن مع أوصاف المنتجات، لأن قضايا تدابير المعالجة التجارية غالبًا ما تزيد من الأهمية العملية لدقة المستندات عند التخليص.
قد يحتاج المصدرون والمصنعون إلى إعادة النظر في ترتيبات الشحن
بالنسبة للمصدرين الصينيين والمصنعين ذوي الصلة، لا يقتصر أثر الحكم على كونه مسألة تعرفة، بل هو أيضًا مسألة امتثال تجاري. ومن الواضح أن نقطة الضغط قد تمتد إلى استراتيجية التسعير والتواصل مع العملاء وتوقيت الشحن، لا سيما عندما تكون المنتجات مدرجة بالفعل ضمن طلبات السوق الكندية.
ومن الأنسب فهم ذلك باعتباره تغييرًا يمكن أن يؤثر في هيكل المعاملات وتخطيط التسليم، وليس مجرد تعديل للأسعار. ولذلك قد تحتاج الشركات المشاركة في التصدير إلى مراقبة ما إذا كان يتم التدقيق بشكل أكبر في تصنيف المنتجات والمستندات التجارية ومسؤولية الاستيراد من جانب العميل.
قد تسرّع فرق سلسلة التوريد والمشتريات مراجعات البدائل
بالنسبة لفرق المشتريات والمكاملين ومقدمي خدمات سلسلة التوريد، تشير المعلومات المقدمة بالفعل إلى تأثير محتمل في وتيرة البحث عن مصادر بديلة. ويُظهر التحليل أنه عندما ترتفع مستويات الرسوم بشكل حاد، يحتاج المشترون غالبًا إلى إعادة التحقق من مزيج الموردين وتوقيت الطلبات وما إذا كانت مسارات التوريد الحالية لا تزال مجدية تجاريًا.
وما يستحق اهتمامًا أدق هو الجانب التشغيلي لهذا التغيير: إذ قد تخضع جميعًا تخطيط المشتريات والتزامات التسليم والتنسيق عبر الحدود للمراجعة حتى قبل أن تتضح أي استجابة أوسع من السوق.
ما الذي ينبغي للشركات مراقبته عمليًا بعد ذلك
تتبّع الخطوة الرسمية التالية من CITT
نظرًا إلى أن القرار النهائي بشأن الضرر من CITT لا يزال معلقًا، ينبغي للشركات مواصلة متابعة الصياغة والتوقيت الرسميين عن كثب. واستنادًا إلى المعلومات المقدمة، فهذا ليس نهاية المسار الإجرائي بعد، لذا ينبغي للشركات تجنب التعامل مع الوضع الحالي على أنه محسوم بالكامل من الناحية العملية.
إعادة التحقق من الوثائق الجمركية ووثائق المعاملات
يُظهر التحليل أن مخاطر المستندات تستحق الآن مزيدًا من الاهتمام. وقد يحتاج المستوردون والمصدرون ومقدمو الخدمات الذين يتعاملون مع الجمارك إلى مراجعة الفواتير التجارية وأوصاف المنتجات ومعلومات الموردين والمستندات الفنية أو التجارية ذات الصلة للحد من احتمال عدم التطابق أثناء التخليص أو المراجعة بعد الدخول.
مراجعة التزامات الشراء والتسليم
بالنسبة للشركات ذات الأنشطة التجارية القائمة في كندا، قد تحتاج خطط الشراء الحالية وجداول التسليم إلى تدقيق أكبر. ومن الواضح أن المسألة الأساسية هي ما إذا كانت تكلفة الاستيراد الأعلى وضغط الامتثال يؤثران في عروض الأسعار الحالية أو توقيت إعادة التوريد أو وعود التسليم للعملاء المرتبطة بمنتجات هياكل الشاحنات ذات المنشأ الصيني.
مراقبة التغييرات في الوثائق الموجهة للسوق
من الأنسب فهم هذه المرحلة باعتبارها قد تؤثر في العطاءات والتوريد ومراجعات تأهيل العملاء. ولذلك ينبغي للشركات مراقبة ما إذا كانت صياغة المناقصات أو متطلبات المشترين أو موافقات التوريد الداخلية تبدأ في التغير استجابةً للحكم وقرار الضرر المعلّق.
كيفية قراءة هذا التطور في الوقت الحالي
يُظهر التحليل أن أفضل قراءة لهذا التطور هي باعتباره إشارة ملموسة على إنفاذ القواعد التجارية، لا مجرد عنوان اعتيادي للسياسات. إذ إن الحكم النهائي الصادر عن CBSA يضع بالفعل نقطة مرجعية واضحة للامتثال والتكلفة أمام المشاركين في السوق الذين يتعاملون مع هياكل الشاحنات الصينية.
وفي الوقت نفسه، من الواضح أن قرار CITT المعلّق بشأن الضرر يعني أن السوق لا يزال لديه سبب لمتابعة كيفية تقدم القضية قبل استخلاص استنتاجات أوسع حول سلوك التوريد طويل الأجل أو الشكل الكامل لتكيف السوق في المراحل اللاحقة.
قراءة عملية للسوق
بالنسبة لتجارة هياكل الشاحنات والهياكل العلوية، تكمن الأهمية الفورية لهذه القضية في التكلفة والمعاملة الجمركية ومراجعة التوريد، وليس في استنتاجات واسعة تشمل القطاع بأكمله. والتفسير الأكثر توازنًا في هذه المرحلة هو أن تغيير القواعد أحدث بالفعل أثرًا فعليًا في الامتثال وتكلفة الاستيراد، بينما لا تزال استجابة السوق الأوسع ومسار التنفيذ يتطلبان متابعة مستمرة.
أساس هذه المقالة وما لا يزال بحاجة إلى التحقق
تم إعداد هذه المقالة استنادًا إلى عنوان الخبر وتاريخ الحدث وملخص الحدث المقدم من المستخدم. وبالنسبة للتطورات من هذا النوع، تشمل أنواع المصادر ذات الصلة عادةً الإشعارات الرسمية والإصدارات الصادرة عن السلطات التنظيمية ومعلومات الجمارك أو إدارة التجارة وتحديثات جمعيات القطاع ووثائق وضع المعايير والتقارير الصادرة عن وسائل الإعلام الموثوقة.
لم يتم تقديم رابط محدد لمصدر رسمي في المدخلات، لذا لا يزال مسار النشر الرسمي الدقيق يتطلب تحققًا لاحقًا. كما يلزم إجراء مزيد من المتابعة بشأن تفاصيل السياسات اللاحقة وصياغة الإنفاذ والتغييرات في وثائق المناقصات وردود فعل السوق وكيفية تنفيذ الشركات المتأثرة لتعديلات التوريد والامتثال والتسليم عمليًا.
بحث
اتصل بنا