الأخبار والمعلومات
مجموعة كاملة من معدات مركبات البناء
رمل قطط ممتاز قائم على الورق
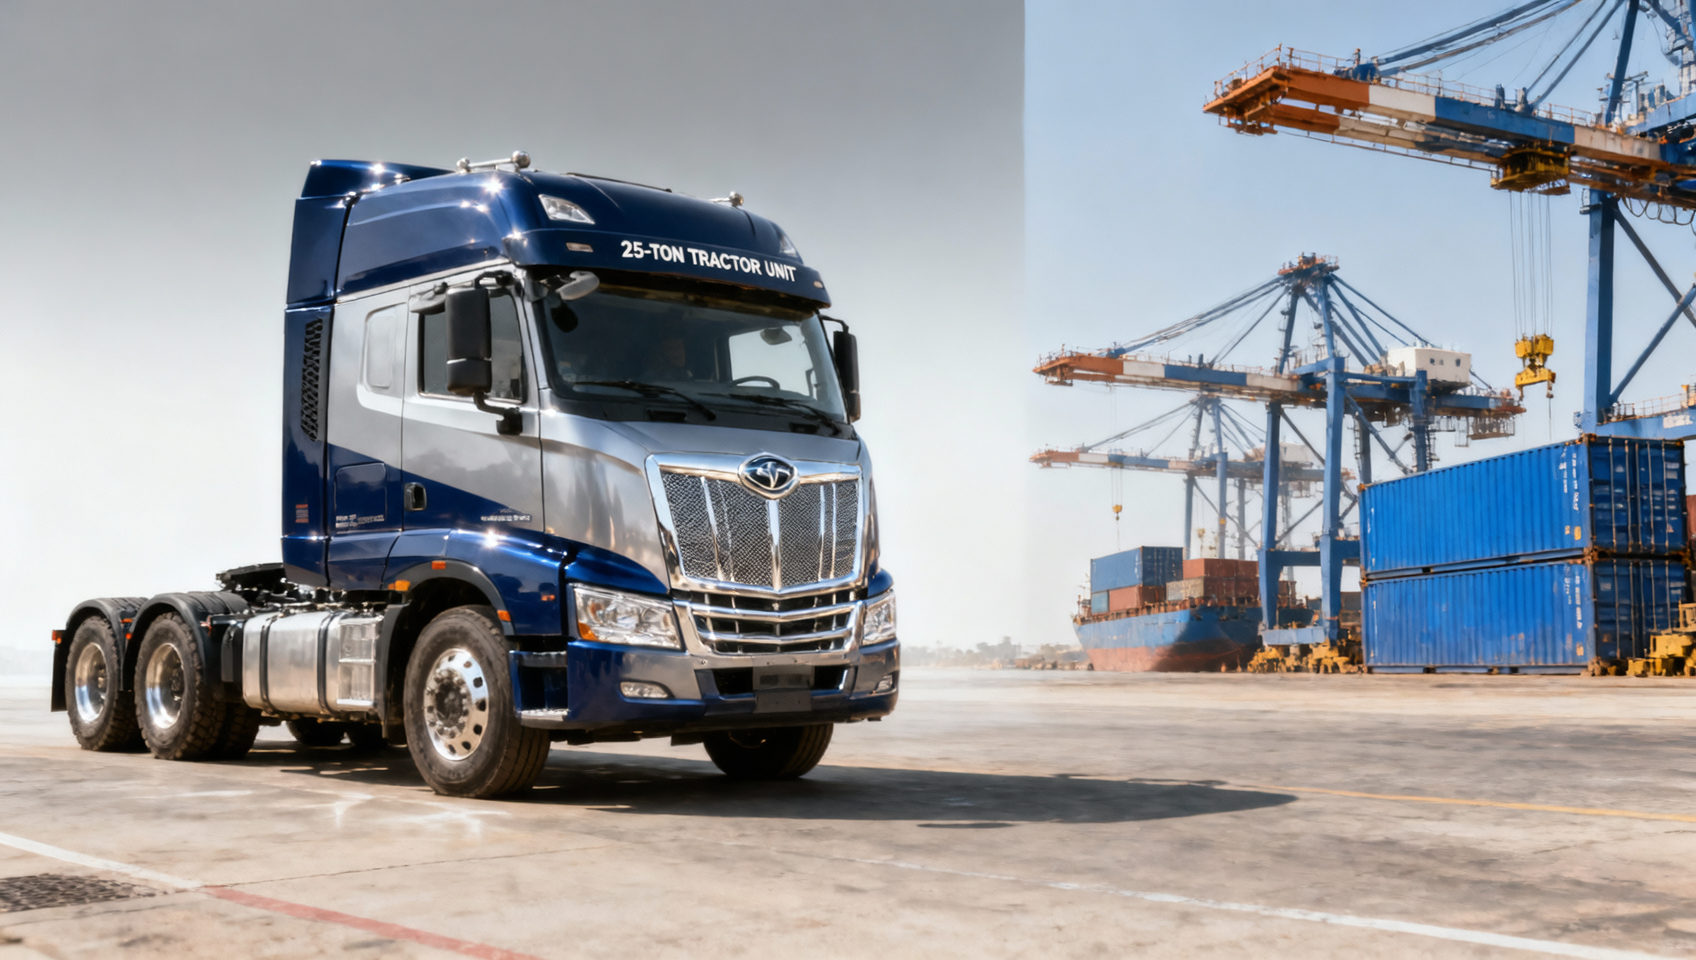
اعتبارًا من 1 مايو 2026، مددت الصين المعاملة الجمركية الصفرية إلى جميع الدول الأفريقية الـ53 التي تقيم معها علاقات دبلوماسية — لتشمل الشاحنات الثقيلة الكاملة (المركبات الكاملة)، والهياكل، والكبائن، والمحاور، وتجميعات المحركات. ويؤثر هذا التطور بصورة مباشرة في المصنّعين والمصدرين والموزعين ومقدمي الخدمات اللوجستية العاملين في تجارة المركبات التجارية المتجهة إلى أفريقيا، كما يشير إلى تحول هيكلي في القدرة التنافسية من حيث التكلفة لصادرات الشاحنات الثقيلة إلى الأسواق الأفريقية الرئيسية.
نظرة عامة على الحدث
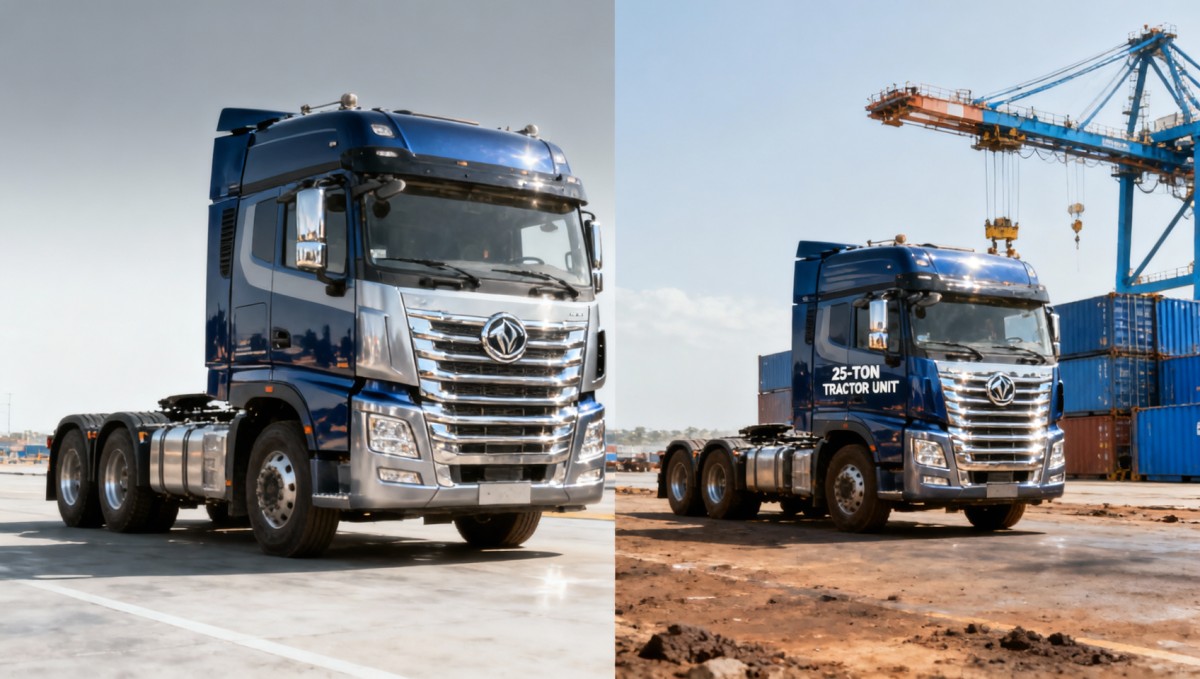
اعتبارًا من 1 مايو 2026، دخلت سياسة الصين للتعرفة الجمركية الصفرية على السلع المصدرة إلى جميع الدول الأفريقية الـ53 التي تربطها بها علاقات دبلوماسية رسمية حيز التنفيذ. ويشمل الإجراء صراحةً المركبات الكاملة من الشاحنات الثقيلة، والهياكل، والكبائن، والمحاور، وتجميعات المحركات. ووفقًا للبيانات الصادرة عن الإدارة العامة للجمارك الصينية، يبلغ متوسط خفض التعرفة الجمركية لوحدة جرار بوزن 25 طنًا تُصدّر إلى نيجيريا وكينيا وجنوب أفريقيا نحو 10.3%. وبالاقتران مع التحسين المستمر للخدمات اللوجستية، يعزز ذلك القدرة التنافسية للأسعار عند الوصول إلى السوق النهائية. وأفادت التقارير بأن عدة موزعين مقيمين في أفريقيا شرعوا في توسيع طلباتهم بصورة عاجلة عقب تنفيذ السياسة.
القطاعات المتأثرة
المصدرون المباشرون للشاحنات الثقيلة ومكوناتها
يتأثر مباشرةً المصنّعون والشركات التجارية التي تصدّر الشاحنات الثقيلة الكاملة أو التجميعات الفرعية الأساسية (مثل الهياكل والمحاور وتجميعات المحركات) إلى الدول الأفريقية الـ53. وينطبق إلغاء التعرفة على رموز النظام المنسق HS المحددة ضمن القائمة المتفق عليها، ما يعني أن هياكل تكلفة التصدير — ولا سيما تكاليف الرسوم عند الوصول — قد خضعت الآن لتعديل جوهري. ويترجم خفض عبء التعرفة بنسبة 8–12% إلى تحسن في هوامش الربح الإجمالية أو إلى مرونة أكبر في التسعير ضمن المناقصات التنافسية والمفاوضات مع الوكلاء.
مقدمو خدمات سلسلة التوريد والخدمات اللوجستية
تواجه الشركات التي تقدم خدمات الشحن الدولي والتخليص الجمركي والتسليم في الميل الأخير لشحنات الشاحنات الثقيلة إلى أفريقيا أنماط طلب متغيرة. ومع انخفاض الحواجز الجمركية، قد ترتفع أحجام الشحنات — ولا سيما لشحنات الحاويات الكاملة (FCL) من الوحدات المجمعة. ومع ذلك، فإن زيادة الحجم لا تعني تلقائيًا ربحية أعلى: إذ قد تضغط توقعات هوامش الربح الأكثر تشددًا من المصدرين على رسوم الخدمات، بينما تظل قيود البنية التحتية في بعض الموانئ الأفريقية والممرات الداخلية دون تغيير.
الموزعون ومشغلو سوق ما بعد البيع في أفريقيا
يستفيد الموزعون المحليون في نيجيريا وكينيا وجنوب أفريقيا وغيرها من الدول المؤهلة الآن من انخفاض تكاليف الوصول للشاحنات الثقيلة الصينية المستوردة وقطع الغيار. وقد يسرّع ذلك دورات تجديد الأساطيل ويوسع برامج المبيعات الممولة بالائتمان. وفي الوقت نفسه، قد يشهد مشغلو سوق ما بعد البيع منافسة أشد مع دخول مزيد من قطع غيار OEM ذات الأسعار التنافسية إلى الأسواق المحلية — مما قد يضغط على هوامش مكونات الاستيراد الموازي أو مكونات الجهات الخارجية.
ما ينبغي على المؤسسات والممارسين مراقبته والقيام به الآن
متابعة جداول التعرفة الرسمية وتحديثات نطاق تغطية المنتجات
لا تنطبق المعاملة الجمركية الصفرية إلا على السلع التي تستوفي معايير المنشأ والمدرجة ضمن بنود التعرفة المتفق عليها بصورة متبادلة. وينبغي للمؤسسات التحقق مما إذا كانت رموز النظام المنسق HS الخاصة بها — وخاصة للطرز الهجينة أو المجمعة محليًا — مدرجة في الملاحق النهائية المنشورة الصادرة عن وزارة التجارة الصينية والإدارة العامة للجمارك.
التركيز على الأسواق ذات الأولوية التي تتوافق فيها وفورات التعرفة مع القدرة التوزيعية القائمة
يختلف متوسط خفض التعرفة البالغ 10.3% بين الوجهات وفئات المنتجات. وينبغي للشركات إعطاء الأولوية لنيجيريا وكينيا وجنوب أفريقيا — حيث يعد كل من الإعفاء الجمركي والجدوى اللوجستية أكثر نضجًا نسبيًا — قبل التوسع في الدول الأقل خدمة، حيث لا تزال البنية التحتية لمناولة الموانئ أو إصدار الشهادات أو خدمات ما بعد البيع غير متطورة.
التمييز بين إعلان السياسة والجاهزية التشغيلية
رغم دخول السياسة حيز التنفيذ في 1 مايو 2026، فإن التخليص الجمركي الفعلي بموجب شروط التعرفة الصفرية يتطلب شهادات منشأ سارية، وإقرارات استيراد محدثة، والتوافق مع الإجراءات الجمركية المحلية في أفريقيا. وقد تحدث تأخيرات إذا اختلفت معايير الوثائق بين سلطات الجمارك الأفريقية — مما يجعل التحقق قبل الشحن أمرًا بالغ الأهمية.
مراجعة وتعديل الجداول الزمنية للمشتريات والمخزون وعروض الأسعار
ينبغي للمصدرين مراجعة نماذج احتساب التكلفة الداخلية لتعكس أساس التعرفة الجديد، وتحديث الفواتير الأولية وفقًا لذلك، وإبلاغ الشركاء الأفارقة بمواعيد التسليم المعدلة — خاصةً عند توقع زيادة أحجام الطلبات. وينبغي أن يأخذ تخطيط المخزون لوحدات SKU ذات الطلب المرتفع (مثل الجرارات بوزن 25 طنًا والمحاور القياسية) في الاعتبار احتمال تقصير مدة التسليم نتيجة الإفراج الجمركي الأسرع.
المنظور التحريري / ملاحظة القطاع
ومن الواضح أن هذه السياسة تمثل خطوة مدروسة نحو تعميق التكامل التجاري، وليست إجراءً تحفيزيًا قصير الأجل. فهي توحّد ترتيبات تفضيلية سابقة — كانت مطبقة في السابق على بلدان أفريقية مختارة من أقل البلدان نموًا — في إطار موحد يغطي جميع الشركاء الدبلوماسيين الـ53. ويُظهر التحليل أن الأثر هو الأكثر فورية للشركات الناشطة بالفعل في أفريقيا؛ أما للوافدين الجدد، فإن تغيير التعرفة وحده لا يحل الحواجز غير الجمركية، مثل اعتماد النوع، أو شهادة صلاحية السير على الطرق، أو متطلبات توطين قطع الغيار. ومن منظور القطاع، من الأفضل فهم السياسة ليس باعتبارها حدثًا مستقلًا لفتح السوق، بل كعامل تمكيني ضمن مسار أوسع لتيسير التجارة على مدى عدة سنوات — يتطلب استثمارًا مكملاً في الامتثال المحلي، وشبكات الخدمة، وبناء قدرات الشركاء.
الخلاصة
تمثل سياسة التعرفة الصفرية هذه تحسنًا ملموسًا وقابلًا للقياس في هيكل تكلفة التصدير لمصدري الشاحنات الثقيلة الصينيين المستهدفين لأفريقيا. ومع ذلك، فإن أهميتها العملية تعتمد بدرجة أقل على نسب التخفيض الرئيسية وأكثر على مدى سرعة مواءمة المؤسسات للوثائق والخدمات اللوجستية والشروط التجارية مع النظام الجديد — ومدى كفاءتها في دمج وفورات التعرفة ضمن استراتيجيات دخول السوق المستدامة والمدعومة بالخدمات. ومن الأفضل فهمها باعتبارها نقطة تحول تشغيلية لا نقطة تحول استراتيجية.
مصادر المعلومات
- الإدارة العامة للجمارك في جمهورية الصين الشعبية (إعلان عام، أبريل 2026)
- وزارة التجارة في جمهورية الصين الشعبية (إشعار تنفيذ السياسة، ساري المفعول اعتبارًا من 1 مايو 2026)
- ملاحظة: يظل اتساق التنفيذ عبر جميع إدارات الجمارك الأفريقية الـ53 خاضعًا للمراقبة المستمرة.
بحث
اتصل بنا